Domain drehmaschine1.de kaufen?
Wir ziehen mit dem Projekt
drehmaschine1.de um.
Sind Sie am Kauf der Domain
drehmaschine1.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drehmaschine1.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **

Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
FACOM Drehwerkzeug zum AbmantelnDrehwerkzeug zum Abmanteln, Abisolieren von Kabeln Ø 4,5 - 29 mmProduktstärken:Zum Abmanteln großer Kabellängen perfekt geeignet2 ArbeitsmöglichkeitenAbmanteln in LängsrichtungSpiralförmiges Abmanteln durch einfaches Drehen des SchneidkopfesSchneidbereich: Ø 4,5 - 29 mmLänge: 137 mmTechnische Daten:B [mm]: 137 L [mm]: 137 [g]: 9764,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **

Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
PoLabs PoKeys 57 CNC CNC Achsen-SteuerungPoKeys57CNC ist eine Mischung zwischen Allzweck Pokeys Geräten und Motorsteuerung. Das Gerät ist in erster Linie für die Steuerung von bis zu 8 STEP / DIR-Signal angetrieben Motoren (Schrittmotoren, Servoantriebe, etc.) in verschiedenen Anwendungen mit dem Zusatz von leistungsstarken Pokeys Gerätefunktionen erhältlich. Das Gerät enthält spezielle Anschlüsse für Verbindungen mit Motorantrieben (HD44780-kompatiblen), LCD-Modul, etc. Darüber hinaus stehen 5 Analogeingänge mit 12 Bit Auflösung zur Verfügung. Das Gerät verfügt auch über vier galvanisch getrennte Open-Collector-Ausgänge und isolierter 0 bis 10 V Analogausgang. Das Gerät wird mit der Poil Kern und ist voll kompatibel mit PoBlocks der grafischen Programmiersoftware. Mit programmierbaren Logic Controller an der Motorsteuerplatine. PoBlocks kann verwendet werden, um verschiedene Peripheriegeräte einfach zu automatisieren und der Austausch von Daten mit anderen Softwareanwendungen, die mit dem PoKeys57CNC eingerichtet werden. Pokeys USB-Produkte beinhalten Unterstützung für virtuelle USB-Tastatur und USB-Joystick, um einen Standard-USB-Tastatur und Joystick zu emulieren. Digitale Eingangspins können zur virtuellen Tastatur und den Joystick-Tasten übertragen werden, während die Analogeingänge auf virtuelle Joystick Achsen übertragen werden können. Die Konfiguration ist einfach, indem Sie unsere intuitive grafische Pokeys Konfigurationsanwendung nutzen, wobei jede Funktion auch getestet werden kann. Ein fest zugeordneter PoExtBus / Ponet Anschluss kann verwendet werden, um die Anzahl der Digitalausgänge für weitere 80 Ausgänge in Form von entweder Relaisausgängen oder Open-Collector-Ausgänge zu erweitern. Es kann auch verwendet werden, um verschiedene Zusatzgeräte (z PoKeysKBD48CNC Anhänger) und I2C Sensoren angeschlossen werden. Eigenschaften: ◾ Unterstützt von Mach4 und Mach3 Pokeys plugins ◾ Kompatibel mit USB 1.1 / 2.0 HID-Standard, ◾ Standard-Englisch USB-Tastatur-Simulation (mit Auslösung Unterstützung für Tasten auf / ab), ◾ Standard-USB-Joystick-Simulation (6 Achsen, 32 Tasten mit Auslösung Unterstützung), ◾ Ethernet 10/100 mit DHCP-Client oder feste IP-Unterstützung, ◾ TCP- oder UDP-Verbindung mit dem Gerät, ◾ Modbus TCP Unterstützung (Zugriff auf digitale IO, analoge Eingänge, Geberwerte, digitale Zähler Werte, PWM-Ausgänge, LCD-Display, PoExtBus Geräte, Matrix-Tastatur-Status), ◾ Web-Interface mit neu gestalteten Armaturenbrett und I / O-Statusanzeige mit mehreren Benutzerkonten, ◾ 28 digitale Ein- oder Ausgänge (Software einstellbar) mit Pull-up-Widerstände und als virtuelle USB-Tastatur-Tasten zur Verfügung. Es gibt weitere 4 dedizierte digitale Ausgänge, ◾ 5 analoge Eingänge (12 Bit) mit digitalen Tiefpassfilterung (4 analoge Eingänge umfassen auch analoge Tiefpassfilter mit 1,9 kHz Grenzfrequenz), ◾ mehrere Encoder Paar Eingänge mit drei zusätzlichen dedizierten High-Speed-Encoder und ein Ultra-High-Speed-Encoder-Eingänge, ◾ digitale Zähler zu bestimmten Digitaleingangspins, ◾ leistungsstarke 8-Achse 125 kHz Pulsmotor mit eigenen Motor-Anschlüsse, ◾ bis zu 16x8 Matrix-Tastatur mit Tasten ausgelöst / alternative Funktion unterstützen, ◾ bis zu 5 High-Speed voll konfigurierbare PWM-Ausgänge (25 MHz PWM-Timer) - zwei von ihnen mit Open-Collector-Transistorausgänge, ◾ spezieller Anschluss für HD44780-basierten Zeichen LCD-Unterstützung (bis zu 4x20 Zeichen), ◾ spezieller Anschluss für PoPendant1 ◾ PoExtBus die Unterstützung für bis zu 10 externen Schieberegistern (z PoExtBusOC16, PoExtBusRE, etc.), ◾ Ponet Geräte unterstützen (48-Tasten-CNC-Tastatur), ◾ ausfallsichere Unterstützung bei Kommunikationsunterbrechung, ◾ Unterstützung für bis zu 100 Sensoren, die I2C-Bus, 1-Wire-Bus oder auf den Allzweck-Analogeingänge angeschlossen werden kann, ◾ intuitive und benutzerfreundliche Software, ◾ Unterstützung durch Dritte über Kommunikations DLL-Bibliothek und umfangreiche Protokoll-Spezifikation Dokument, das auf andere Systeme portieren kann.164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
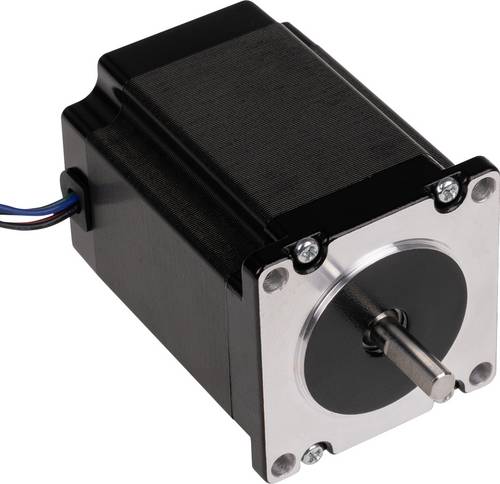
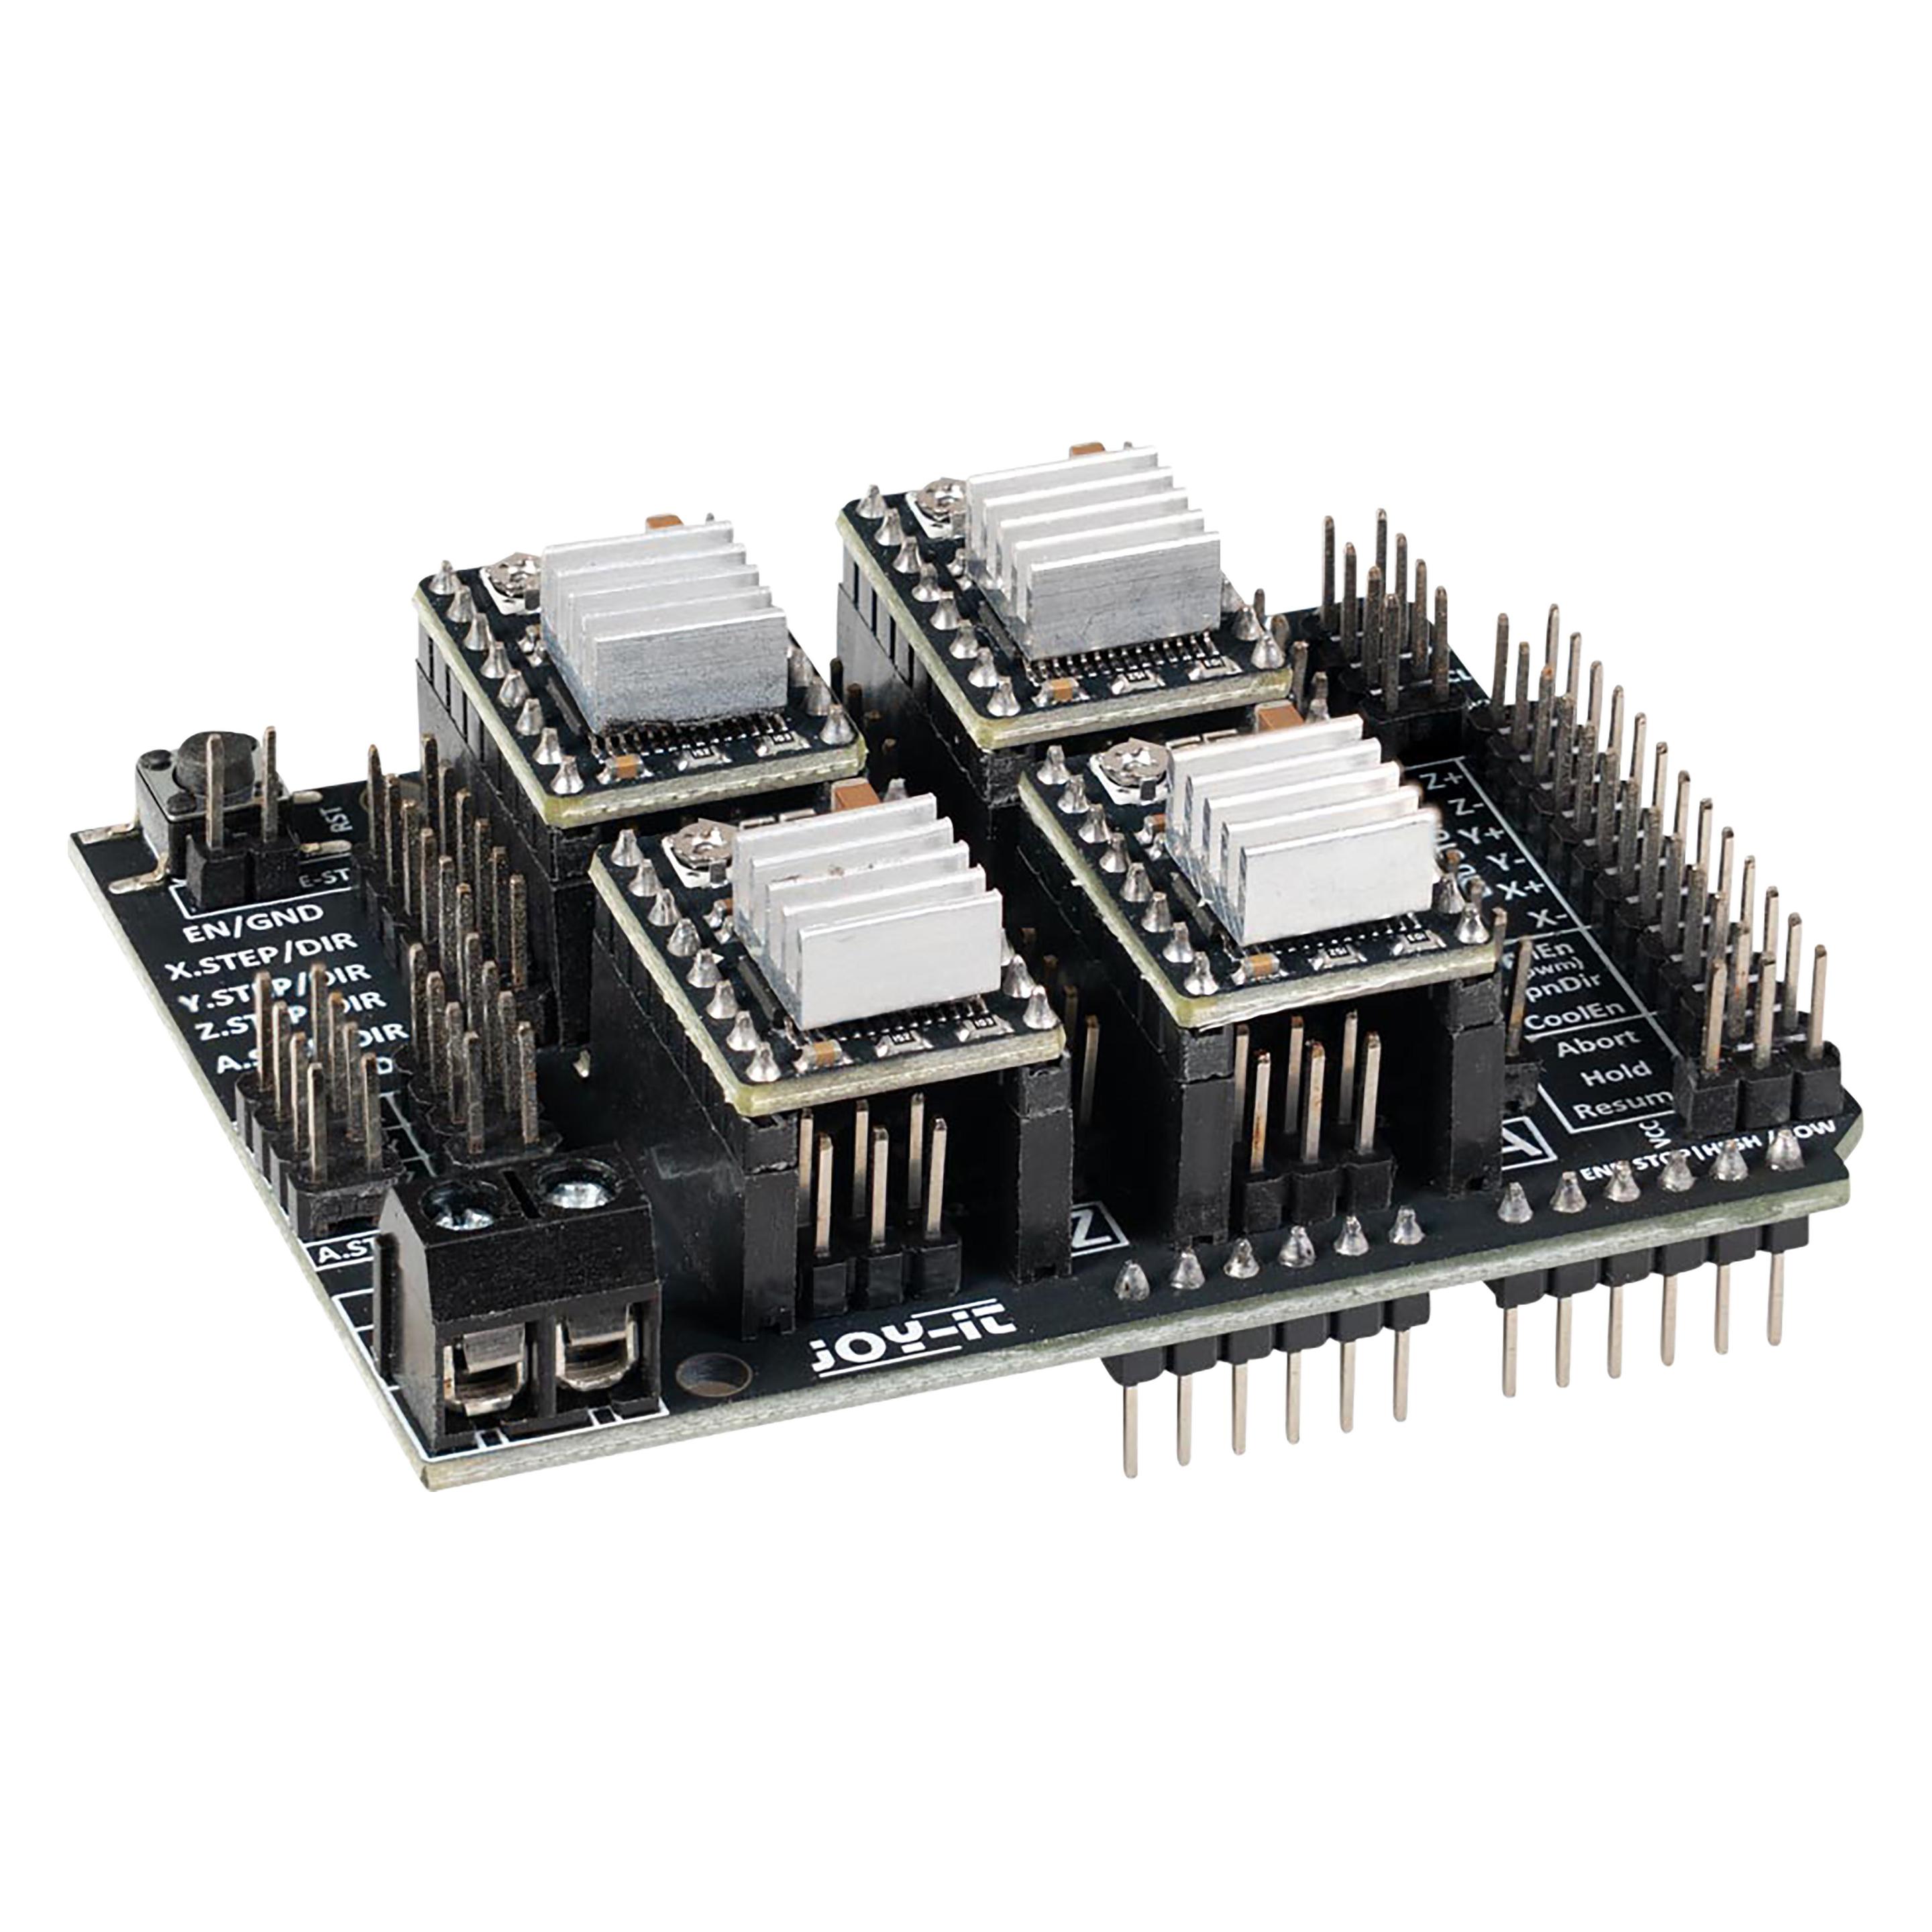
Joy-it CNC Achsen-SteuerungBei unserer NEMA23 Serie handelt es sich um Hochdrehmoment- Schrittmotoren. Dieser Motor eignet sich mit seiner großen Leistung optimal für Aufgaben in den Bereichen Automatisierung, CNC (z. B. Fräse, etc.) oder Robotik.34,36 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
FACOM Drehwerkzeug zum AbmantelnDrehwerkzeug zum Abmanteln, Abisolieren von Kabeln Ø 4,5 - 29 mmProduktstärken:Zum Abmanteln großer Kabellängen perfekt geeignet2 ArbeitsmöglichkeitenAbmanteln in LängsrichtungSpiralförmiges Abmanteln durch einfaches Drehen des SchneidkopfesSchneidbereich: Ø 4,5 - 29 mmLänge: 137 mmTechnische Daten:B [mm]: 137 L [mm]: 137 [g]: 9764,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Pufferbatterie 6V 1800mAh passend für BR-A L CNC-Steuerung/BR-AGCF2PPufferbatterie 6V 1800mAh passend für BR-A L CNC-Steuerung/BR-AGCF2P Pufferbatterie 6V 1800mAh passend für BR-A L CNC-Steuerung/BR-AGCF2P sichert Speicher- und Steuerungsdaten bei abgeschalteter Hauptversorgung. Die Ausführung bietet 6 V, 1.800 mAh, 10,8 Wh . Damit erhalten Sie eine gezielt auf die genannte Produktkategorie abgestimmte Ersatz- oder Zubehörlösung. Passend für diese Geräte und Anwendungen Der Artikel ist passend für BR-A L CNC-Steuerung/BR-AGCF2P , sofern alle technischen und mechanischen Merkmale mit dem vorhandenen Produkt übereinstimmen. BR-A L CNC-Steuerung/BR-AGCF2P Industrieroboter, SPS-, CNC- und Maschinensteuerungen Kompatible Modelle und Referenzen Für die Auswahl sind insbesondere folgende Modell- und Referenzangaben relevant: BR-AGCF2P . Referenznummern dienen der Zuordnung. Entscheidend sind zusätzlich Bauform, Anschluss, Spannung, Polarität und die jeweilige Systemtechnik. Vorteile aus Käufersicht zuverlässige Pufferenergie für Steuerungsdaten passend für die genannten Referenzen für Wartung und vorbeugenden Batteriewechsel Technische Daten Produktart: Pufferbatterie Spannung: 6 V Kapazität: 1.800 mAh Energieinhalt: 10,8 Wh EAN: 2000098807794 Artikelnummer: 14085 Passform vor der Bestellung prüfen vollständige Herstellerreferenz Spannung, Chemie und Steckerbelegung Bauform, Kabel und Polarität Wichtig: Vergleichen Sie die Angaben mit dem vorhandenen Akku, Gerät oder Zubehörteil. Innerhalb einer Modellreihe können unterschiedliche Ausführungen verbaut sein. Lieferumfang 1x Pufferbatterie13,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.