Domain drehmaschine1.de kaufen?
Wir ziehen mit dem Projekt
drehmaschine1.de um.
Sind Sie am Kauf der Domain
drehmaschine1.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drehmaschine1.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
NOCH N Themenwelt Metallverarbeitung Bemalt, Stehend 35904Metallverarbeitung – 3D-Master-Figuren in Spur N Die Figuren-Themenwelt „Metallverarbeitung“ von NOCH bringt industrielle Szenen in Ihre Modelllandschaft. Dieses Set umfasst fein detaillierte Figuren und Werkstattzubehör, die eine realistische Metallverarbeitungswerkstatt darstellen. Mit Schweißgeräten, Drehmaschinen und Ambossen sowie Arbeitern bei verschiedenen Tätigkeiten wird jede Modelllandschaft aufgewertet. Die 3D-Master-Figuren in Spur N überzeugen durch präzise Details und hohe Qualität. Ideal geeignet, um authentische und lebendige Werkstattszenen in Ihrem Modellbauprojekt zu kreieren.32,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Pufferbatterie 6V 1800mAh passend für BR-A L CNC-Steuerung/BR-AGCF2PPufferbatterie 6V 1800mAh passend für BR-A L CNC-Steuerung/BR-AGCF2P Pufferbatterie 6V 1800mAh passend für BR-A L CNC-Steuerung/BR-AGCF2P sichert Speicher- und Steuerungsdaten bei abgeschalteter Hauptversorgung. Die Ausführung bietet 6 V, 1.800 mAh, 10,8 Wh . Damit erhalten Sie eine gezielt auf die genannte Produktkategorie abgestimmte Ersatz- oder Zubehörlösung. Passend für diese Geräte und Anwendungen Der Artikel ist passend für BR-A L CNC-Steuerung/BR-AGCF2P , sofern alle technischen und mechanischen Merkmale mit dem vorhandenen Produkt übereinstimmen. BR-A L CNC-Steuerung/BR-AGCF2P Industrieroboter, SPS-, CNC- und Maschinensteuerungen Kompatible Modelle und Referenzen Für die Auswahl sind insbesondere folgende Modell- und Referenzangaben relevant: BR-AGCF2P . Referenznummern dienen der Zuordnung. Entscheidend sind zusätzlich Bauform, Anschluss, Spannung, Polarität und die jeweilige Systemtechnik. Vorteile aus Käufersicht zuverlässige Pufferenergie für Steuerungsdaten passend für die genannten Referenzen für Wartung und vorbeugenden Batteriewechsel Technische Daten Produktart: Pufferbatterie Spannung: 6 V Kapazität: 1.800 mAh Energieinhalt: 10,8 Wh EAN: 2000098807794 Artikelnummer: 14085 Passform vor der Bestellung prüfen vollständige Herstellerreferenz Spannung, Chemie und Steckerbelegung Bauform, Kabel und Polarität Wichtig: Vergleichen Sie die Angaben mit dem vorhandenen Akku, Gerät oder Zubehörteil. Innerhalb einer Modellreihe können unterschiedliche Ausführungen verbaut sein. Lieferumfang 1x Pufferbatterie13,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **

Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Joy-it CNC Achsen-SteuerungBei unserer NEMA23 Serie handelt es sich um Hochdrehmoment- Schrittmotoren. Dieser Motor eignet sich mit seiner großen Leistung optimal für Aufgaben in den Bereichen Automatisierung, CNC (z. B. Fräse, etc.) oder Robotik.34,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
NOCH N Themenwelt Metallverarbeitung Bemalt, Stehend 35904Metallverarbeitung – 3D-Master-Figuren in Spur N Die Figuren-Themenwelt „Metallverarbeitung“ von NOCH bringt industrielle Szenen in Ihre Modelllandschaft. Dieses Set umfasst fein detaillierte Figuren und Werkstattzubehör, die eine realistische Metallverarbeitungswerkstatt darstellen. Mit Schweißgeräten, Drehmaschinen und Ambossen sowie Arbeitern bei verschiedenen Tätigkeiten wird jede Modelllandschaft aufgewertet. Die 3D-Master-Figuren in Spur N überzeugen durch präzise Details und hohe Qualität. Ideal geeignet, um authentische und lebendige Werkstattszenen in Ihrem Modellbauprojekt zu kreieren.32,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
Ähnliche Suchbegriffe für Sachversicherung
-
Pufferbatterie 6V 1800mAh passend für BR-A L CNC-Steuerung/BR-AGCF2PPufferbatterie 6V 1800mAh passend für BR-A L CNC-Steuerung/BR-AGCF2P Pufferbatterie 6V 1800mAh passend für BR-A L CNC-Steuerung/BR-AGCF2P sichert Speicher- und Steuerungsdaten bei abgeschalteter Hauptversorgung. Die Ausführung bietet 6 V, 1.800 mAh, 10,8 Wh . Damit erhalten Sie eine gezielt auf die genannte Produktkategorie abgestimmte Ersatz- oder Zubehörlösung. Passend für diese Geräte und Anwendungen Der Artikel ist passend für BR-A L CNC-Steuerung/BR-AGCF2P , sofern alle technischen und mechanischen Merkmale mit dem vorhandenen Produkt übereinstimmen. BR-A L CNC-Steuerung/BR-AGCF2P Industrieroboter, SPS-, CNC- und Maschinensteuerungen Kompatible Modelle und Referenzen Für die Auswahl sind insbesondere folgende Modell- und Referenzangaben relevant: BR-AGCF2P . Referenznummern dienen der Zuordnung. Entscheidend sind zusätzlich Bauform, Anschluss, Spannung, Polarität und die jeweilige Systemtechnik. Vorteile aus Käufersicht zuverlässige Pufferenergie für Steuerungsdaten passend für die genannten Referenzen für Wartung und vorbeugenden Batteriewechsel Technische Daten Produktart: Pufferbatterie Spannung: 6 V Kapazität: 1.800 mAh Energieinhalt: 10,8 Wh EAN: 2000098807794 Artikelnummer: 14085 Passform vor der Bestellung prüfen vollständige Herstellerreferenz Spannung, Chemie und Steckerbelegung Bauform, Kabel und Polarität Wichtig: Vergleichen Sie die Angaben mit dem vorhandenen Akku, Gerät oder Zubehörteil. Innerhalb einer Modellreihe können unterschiedliche Ausführungen verbaut sein. Lieferumfang 1x Pufferbatterie13,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
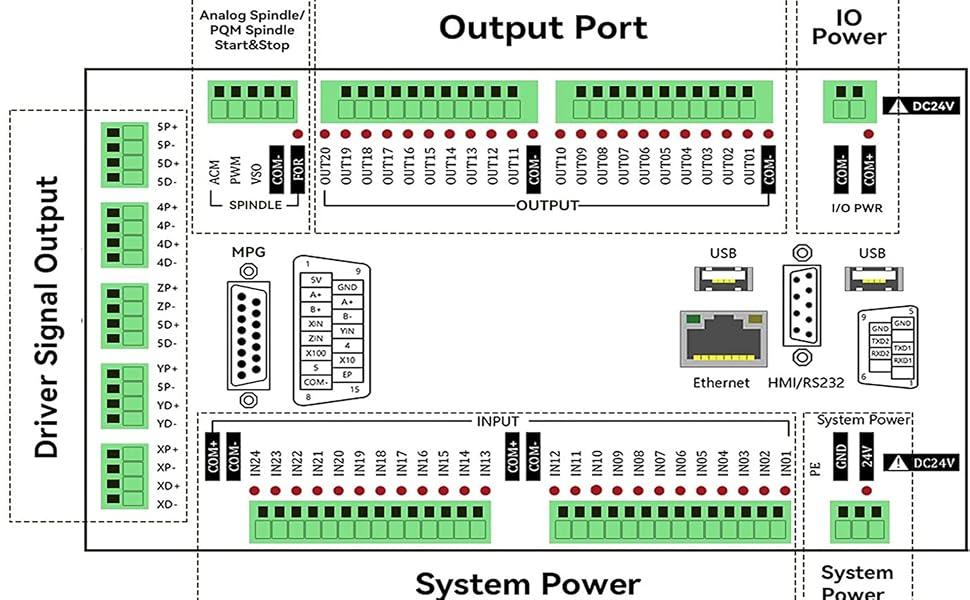
CNC-Steuerung - DDCS Expert V2.1 - 5 Achsen - Offline-Standalone - PLC-Steuerung - Servo- und Schrittmotorsteuerung - 1 MHz - 17,8-cm-FarbdisplayDie eigenständige 5-Achs-CNC-Steuerung DDCS-Expert V2.1 mit 17,8-cm-Farbdisplay ermöglicht präzise und zuverlässige Bearbeitung ohne Computer. Ihre Vorteile 5-Achs-Steuerung mit 1-MHz-Ausgang pro AchseÜbersichtliches 17,8-cm-Farbdisplay und 40 TastenUnterstützung für Spindeln, Werkzeugmagazine und TastsystemeEthernet, G-Code-Kompatibilität und Wiederaufnahmefunktionen6-Achs-Handrad mit Not-Aus Präzise Bewegungssteuerung Die Steuerung unterstützt lineare Interpolation von 2 bis 4 Achsen sowie Kreisinterpolation beliebiger 2 Achsen. Mit bis zu 1 MHz pro Achse eignet sie sich für Stepper- und Servosysteme. Komfortable Bedienung Das Linux-basierte System kombiniert ARM- und FPGA-Technologie. Werkzeugwege lassen sich vorab anzeigen; Pause, Fortsetzen nach Stromausfall, Start ab einer bestimmten Zeile und Handradführung erleichtern den Arbeitsablauf. Vielseitige Funktionen Unterstützt werden gerade, Portal- und Scheiben-Werkzeugmagazine, mehrere Spindelmodi, 0-10-V- oder PWM-Spindelsteuerung1984,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kung Long WP12-6S AGM Akku 6V 12Ah – passend für CNC Fräse SteuerungKung Long WP12-6S AGM Akku 6V 12Ah – passend für CNC Fräse Steuerung Der Kung Long WP12-6S AGM-Akku mit 6 V und 12 Ah bietet eine wartungsfreie, ventilregulierte Energieversorgung für die jeweils vorgesehene Standby-, Puffer- oder Zyklenanwendung. Der Artikel wurde aus Käufersicht auf Passform, konkrete Einsatzmöglichkeit und Vergleichsreferenzen ausgerichtet. Passend für CNC Fräse Steuerung Dieser Artikel ist gezielt als Ersatz beziehungsweise Akkusatz für CNC Fräse Steuerung aufbereitet. Typische Einsatzfelder sind Industrie-, Steuerungs- und Automatisierungstechnik, Kassen-, Automaten- und Prüfsysteme sowie Notstrom- und Pufferanwendungen. Die Geräte- oder Referenzbezeichnung allein ersetzt jedoch nicht den technischen Vergleich. Maße, Anschluss und kompatible Akku-Referenzen Der angebotene Akku besitzt die Abmessungen 151 × 50 × 94 mm und den Anschluss Faston 4,8 mm . Als Vergleichsreferenzen kommen unter anderem Yuasa NP12-6; CSB GP6120; Multipower MP12-6; Effekta BT 6-12; Exide Powerfit S306/12S infrage. Diese Nennung bedeutet keine pauschale 1:1-Freigabe: nur verwenden, wenn Spannung, Maße, Anschlussbreite, Polung, Halterung und Ladesystem mit dem vorhandenen Akku übereinstimmen. Technische Daten Hersteller: Kung Long Modell: WP12-6S Produktart: AGM-Bleiakku / VRLA-Akku Technologie: AGM / Blei-Vlies / VRLA Nennspannung je Akku: 6 V Nennkapazität je Akku: 12 Ah Energieinhalt je Akku: 72 Wh Anzahl: 1 Stück Abmessungen L × B × H: 151 × 50 × 94 mm Gesamthöhe: ca. 99 mm Anschluss: Faston 4,8 mm Gewicht je Akku: ca. 1,84 kg Typische Anwendungen Industrie-, Steuerungs- und Automatisierungstechnik Kassen-, Automaten- und Prüfsysteme Notstrom- und Pufferanwendungen Wartungsfreie AGM-Technologie Bei der AGM-Technologie ist der Elektrolyt in einem Glasfaservlies gebunden. Der verschlossene VRLA-Akku ist im normalen Betrieb wartungsfrei hinsichtlich des Nachfüllens von Wasser und weist eine geringe Selbstentladung auf. Für eine lange Gebrauchsdauer sind ein geeignetes Ladegerät, die Vermeidung längerer Tiefentladungen und eine sachgerechte Lagerung entscheidend. Wichtiger Hinweis zur Passform Bitte vor der Bestellung Spannung, Kapazität, Länge, Breite, Höhe, Anschlussbreite, Polanordnung, Befestigung und Ladecharakteristik mit dem vorhandenen Akku beziehungsweise den Geräteunterlagen vergleichen. Der Austausch ist nur sinnvoll, wenn alle relevanten Merkmale übereinstimmen. Lieferumfang 1x Kung Long WP12-6S AGM-Akku 6V 12Ah15,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.